بازار مسکن فرانسه در تنگنای اجارهبها: تورم چه بر سر قدرت خرید فرانسویها آورد؟
اعتراضات فرانسه که از ۲۱ سپتامبر و در پی کمبود معلم و مشکلات مدارس آغاز شد، همچنان ادامه دارد و توجه رسانههای جهان را به خود جلب کرده است. این اعتراضات بهتدریج از مطالبات آموزشی فراتر رفته و با پیوستن گروههای دیگر، نارضایتیها درباره افزایش هزینههای زندگی و وضعیت اقتصادی نیز به آن اضافه شده است.
آسوشیتدپرس در گزارشی درباره گسترش مطالبات مطرحشده در جریان ناآرامیهای اخیر فرانسه، به موضوعاتی فراتر از مشکلات نظام آموزشی پرداخته و دسترسی به مسکن مقرونبهصرفه و افزایش کمکهزینههای دانشجویی را نیز از جمله خواستههای مطرحشده دانسته است. گسترش این مطالبات در شرایطی رخ میدهد که هزینه تامین مسکن، بهویژه در شهرهای بزرگ فرانسه، به یکی از دغدغههای خانوارها و دانشجویان کمبضاعت تبدیل شده است.
تورم فرانسه به ۳.۱ درصد رسید
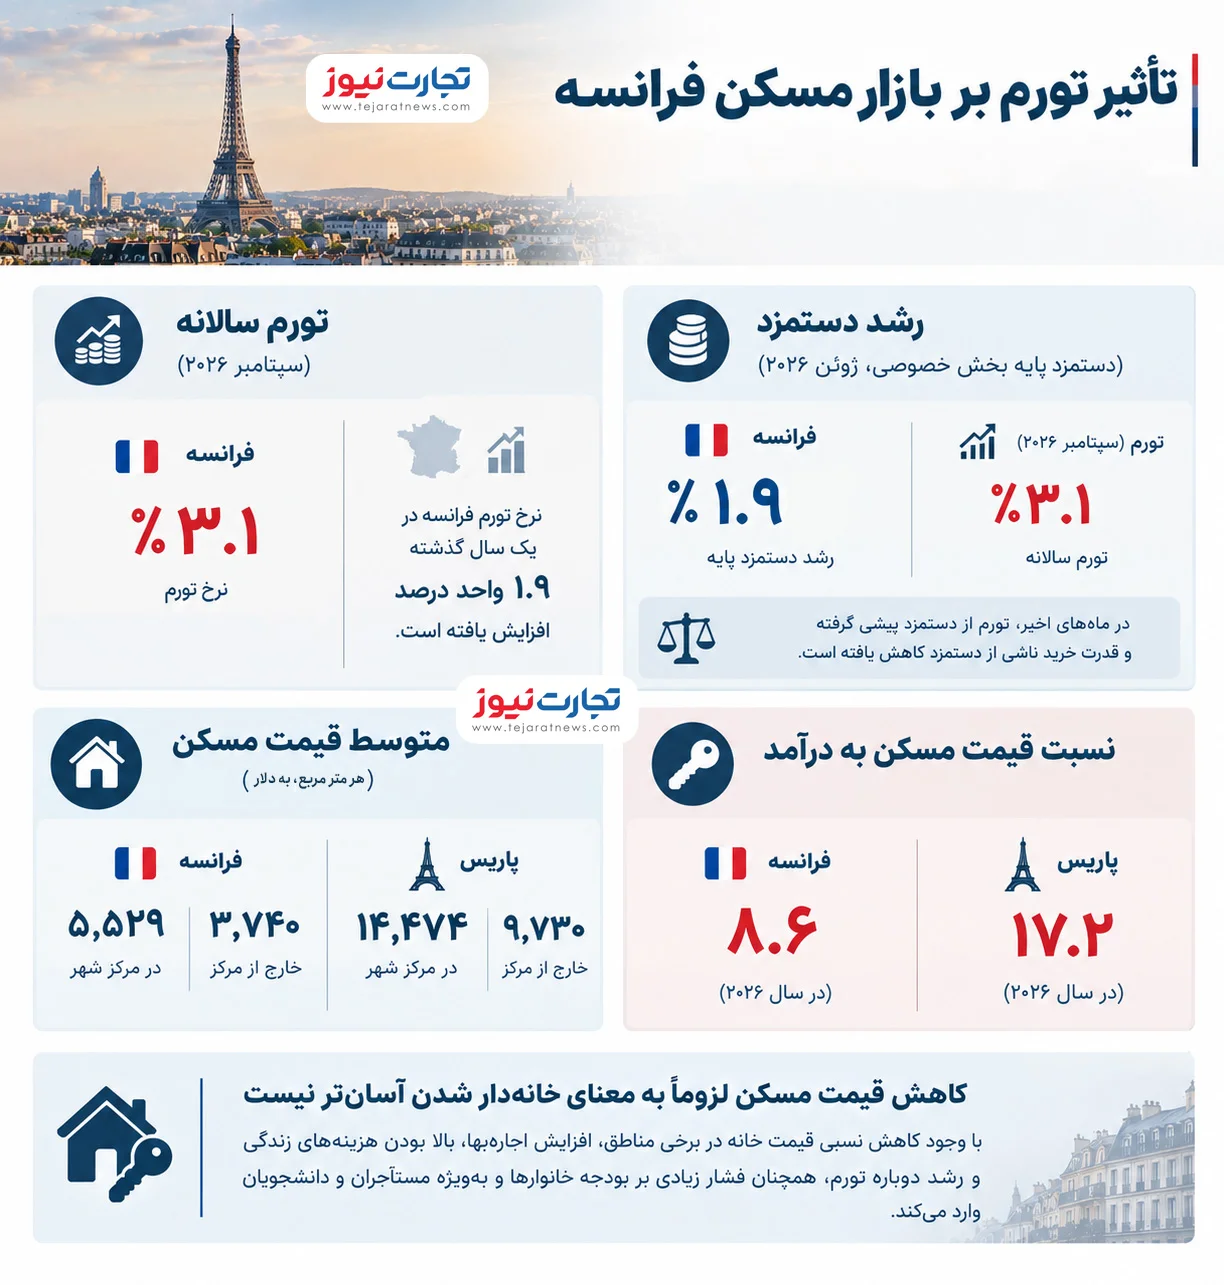
بر اساس آمار موسسه ملی آمار و مطالعات اقتصادی فرانسه، نرخ تورم سالانه این کشور در سپتامبر ۲۰۲۶ به ۳.۱ درصد رسیده است؛ این در حالی است که این شاخص در ماه آگست برابر با ۲.۴ درصد ثبت شده بود. علاوه بر این، نرخ تورم فرانسه در سپتامبر سال گذشته نیز روی عدد ۱.۲ درصد قرار داشت. به این ترتیب، نرخ تورم سالانه در فرانسه طی یک سال گذشته ۱.۹ واحد درصد افزایش یافته است.
افزایش قیمت انرژی نیز نقش مهمی در شتاب گرفتن تورم داشته است. قیمت انرژی در سپتامبر امسال نسبت به مدت مشابه سال گذشته ۲۱.۳ درصد افزایش یافته است. در همین دوره، قیمت خدمات ۲.۴ درصد و مواد غذایی نیز ۱.۴ درصد رشد داشته است. بنابراین، این دادهها نشان میدهد که فشار تورمی در فرانسه، بهویژه در بخش انرژی، دوباره شدت گرفته است. افزایش هزینه انرژی و خدمات میتواند بر بودجه خانوارها اثر بگذارد و منابع مالی قابل استفاده برای پسانداز یا پرداخت هزینههای مسکن را محدود کند.
به این ترتیب، طرح مساله مسکن در میان مطالبات معترضان، اهمیت بیشتری پیدا میکند؛ زیرا افزایش هزینههای زندگی میتواند بخش بیشتری از درآمد خانوارها را به مخارج ضروری و روزمره اختصاص دهد. در چنین وضعیتی، حتی کاهش قیمت خرید خانه نیز لزوما باعث افزایش توان مالی خانوار برای ورود به بازار مسکن نمیشود؛ بهویژه اگر هزینه اجاره، انرژی و تامین مالی خریدهای ضروری همچنان فشار وارد کند.
قدرت خرید مسکن در فرانسه چه تغییری کرد؟
بررسی دادههای نسبت قیمت مسکن به درآمد خانوار در فرانسه، تصویر متفاوت و متناقضی از قدرت خرید مسکن در این کشور را نشان میدهد. این شاخص بیانگر سطح قیمت خانه در مقایسه با درآمد خانوار است و افزایش آن به معنای دشوارتر شدن خرید مسکن برای خانوارهاست.
بررسی تجارتنیوز از دادههای Numbeo که به انتشار جدیدترین آمارهای اقتصادی کشورها و محاسبه هزینه زندگی در سراسر جهان میپردازد، نشان میدهد نسبت قیمت مسکن به درآمد در فرانسه در سال ۲۰۲۶ به حدود ۸.۶ رسیده است؛ در حالی که سال گذشته این شاخص برابر با ۱۰.۳ بود. بنابراین، آمارها نشان میدهد که قدرت خرید مسکن در فرانسه نسبت به سال گذشته بیشتر شده است.
با این حال، در شهرهای بزرگ و پرتقاضا، این شاخص در ارقام بالاتری قرار دارد و همین موضوع نشان میدهد که بهبود قدرت خرید مسکن در سطح ملی لزوما به معنای آسانتر شدن خرید خانه در تمام مناطق فرانسه نیست. برای مثال، نسبت قیمت مسکن به درآمد خانوار در پاریس به ۱۷.۲ رسیده که بیانگر فاصله قابل توجه قدرت خرید خانه در پایتخت با میانگین کشوری است.
از طرفی، این وضعیت در حالی رخ داده که ممکن است سطح دستمزدها در همین بازه زمانی تغییر چندانی نکرده باشد و صرفا به دلیل کاهش قیمت مسکن، خانهدار شدن در مقایسه با سال گذشته آسانتر شده باشد. علاوه بر این، افزایش قدرت خرید مسکن تنها به دلیل کاهش قیمت خانه اتفاق نمیافتد؛ رشد درآمدها، پویایی بازار مسکن و دسترسی به تسهیلات کارآمد نیز نقش مهمی در قدرت خرید مسکن خانوارها ایفا میکنند.
اکنون این پرسش اساسی مطرح میشود که اگر قدرت خرید خانه در فرانسه نسبت به سال گذشته بهبود یافته است، چرا شهروندان این کشور همچنان از وضعیت بازار مسکن ناراضی هستند؟ برای پاسخ به این پرسش، باید تغییرات قیمت مسکن در طول یک سال اخیر را بررسی کرد و به عمق مطالبات معترضان پرداخت.
معمای قدرت خرید مسکن؛ کاهش قیمتها، رشد دستمزدها و جهش تورم
بر اساس دادههای Numbeo میانگین قیمت هر مترمربع مسکن در مرکز شهرهای فرانسه حدود ۵۵۲۹ دلار و در مناطق خارج از مرکز شهر حدود ۳۷۴۰ دلار است. این رقم در پاریس بهمراتب بالاتر است؛ بهطوری که قیمت هر مترمربع آپارتمان در مرکز این شهر حدود ۱۴ هزار و ۴۷۴ دلار و در مناطق خارج از مرکز حدود ۹۷۳۰ دلار برآورد میشود. اما بهطور کلی، قیمت مسکن در فرانسه طی چند ماه اخیر چه تغییراتی را پشت سر گذاشته است؟
طبق آمار موسسه ملی آمار فرانسه، قیمت مسکنهای قدیمی در سهماهه دوم ۲۰۲۶ نسبت به مدت مشابه سال قبل ۰.۸ درصد کاهش یافته است. قیمت خانههای ویلایی ۱.۳ درصد پایین آمده و قیمت آپارتمانها نیز تقریبا ثابت مانده است. با این حال، روند قیمت مسکن در پایتخت با روند کلی بازار فرانسه تفاوت دارد؛ برای مثال، قیمت آپارتمانها در پاریس در همین بازه زمانی ۰.۶ درصد افزایش داشته است.
با این حال، تا بدینجا گزاره اول، یعنی اینکه کاهش قیمت باعث افزایش قدرت خرید مسکن شده، درست از آب در آمده است، اما باید تغییرات دستمزدها در یک سال اخیر هم بررسی شود.
بررسی آمارهای دستمزد و تورم در فرانسه نشان میدهد رشد دستمزد پایه در نیمه نخست سال ۲۰۲۶ اندکی از تورم پیشی گرفته بود، اما شتابگیری تورم در ماههای بعد، حفظ این روند را مشکل کرده است. طبق گزارش اداره آمار و مطالعات وزارت کار فرانسه، دستمزد پایه ماهانه کارکنان بخش خصوصی در ژوئن ۲۰۲۶ نسبت به ژوئن سال قبل ۱.۹ درصد افزایش یافته بود؛ در همین بازه، تورم سالانه ۱.۷ درصد بود.
در نتیجه، دستمزد پایه بهطور متوسط اندکی بیشتر از تورم رشد کرده و قدرت خرید ناشی از این دستمزد حدود ۰.۲ درصد بهبود یافته بود. اما آخرین گزارشها نشان میدهد که تورم در سپتامبر ۲۰۲۶ به ۳.۱ درصد رسیده و همین موضوع باعث شده تا تورم با سرعت بالا از دستمزد پیشی بگیرد.
دادههای Numbeo نشان میدهد که متوسط درآمد ماهانه پس از کسر مالیات در فرانسه حدود ۲۷۳۶ دلار است که فاصله قابل توجهی با میانگین قیمت مسکن در این کشور دارد. بنابراین گزاره دوم نیز قابل تایید است؛ از آنجا که تورم از درآمد خانوارها پیشی گرفته و دستمزدها رشد قابل قبولی نداشتهاند، کاهش قیمت مسکن باعث افزایش قدرت خرید شده است. با این حال، کاهش قیمت خانه لزوما به معنای کاهش هزینه مسکن برای تمام خانوارها نیست. افرادی که امکان خرید ملک ندارند، همچنان باید اجاره ماهانه خود را پرداخت کنند و ممکن است از کاهش قیمتها در بازار خرید بهرهای نبرند.
افزایش اجارهبها در کنار کمبود خانه، معضل جدی شهروندان فرانسه
در بازار اجاره اما قیمتها روند صعودی دارند. بر اساس دادههای منتشرشده، اجارهبهای مسکن در فرانسه در ژوئیه ۲۰۲۶ نسبت به مدت مشابه سال قبل ۱.۶ درصد افزایش یافته است. همچنین اجارهبها در بخش خصوصی ۰.۹ درصد و در بخش مسکن اجتماعی ۲.۹ درصد رشد داشته است. این موضوع نشان میدهد که با وجود کاهش نسبی قیمت خرید مسکن، هزینه اجاره همچنان افزایش پیدا کرده و فشار بر خانوارهایی که امکان خرید خانه ندارند، ادامه دارد.
در شهرهای بزرگ فرانسه، مساله فقط افزایش اجارهبها نیست؛ پیدا کردن خانه مناسب نیز به چالشی جدی تبدیل شده است. گزارش روزنامه لوموند در سپتامبر ۲۰۲۶ از کمبود واحدهای اجارهای در پاریس و دیگر شهرهای بزرگ خبر میدهد؛ در این میان حتی خانوارهای شاغل با درآمد نسبتا مناسب نیز دچار مشکل شدهاند. در چنین شرایطی، ترکیب کمبود عرضه و هزینه بالای اجاره میتواند انتخابهای مستاجران را محدود کند. برای دانشجویان و افرادی که درآمد ثابت یا پسانداز محدودی دارند، این وضعیت دشوارتر است؛ زیرا بخش قابل توجهی از بودجه ماهانه آنها صرف هزینه مسکن میشود.
دولت فرانسه کمکهزینه مسکن دانشجویان خارجی را حذف کرد
از اول ژوئیه ۲۰۲۶، شرایط دریافت کمکهزینه مسکن فرانسه برای برخی دانشجویان خارجی تغییر کرد. بر اساس مقررات جدید، دانشجویان شهروند کشورهای خارج از اتحادیه اروپا، منطقه اقتصادی اروپا و سوئیس که از بورسیههای اجتماعی برخوردار نیستند، بهطور عمومی دیگر واجد شرایط دریافت این کمکهزینه نخواهند بود؛ هرچند برخی گروهها از این محدودیت مستثنی شدهاند.
این تصمیم در عمل هزینه مسکن را برای دانشجویانی که پیشتر از این حمایت استفاده میکردند، افزایش داده است. در این صورت، حتی اگر مبلغ اجاره تغییر نکند، حذف کمکهزینه به این معناست که دانشجو باید سهم بیشتری از هزینه خانه را از درآمد یا پسانداز خود پرداخت کند. برای دانشجویان خارجی، این تغییر در شرایطی اعمال شده که پیدا کردن خانه در شهرهای پرتقاضا آسان نیست. در نتیجه، فشار ناشی از حذف حمایت دولتی در کنار هزینه اجاره و سایر مخارج، زندگی آنان را تحت تاثیر قرار داده است.
غزل.م، یکی از دانشجویان مهاجر در شهر پاریس به تجارتنیوز میگوید: «سال گذشته که به فرانسه مهاجرت کردم و در پاریس ساکن شدم، دولت فرانسه ۳۰۰ یورو برای کمک هزینه مسکن به من پرداخت میکرد، اما با گذشت زمان و افزایش هزینههای دولت و همچنین تغییر سیاستهای اتحادیه اروپا و دولت فرانسه، این کمک هزینه قطع شده است.» او در ادامه میگوید که اجاره ماهانه اتاق او در پاریس حدود ۸۰۰ یورو است و قطع کمکهزینه مسکن فشار مضاعفی بر او وارد کرده است.
مسیر خانهدار شدن در فرانسه چه موانعی دارد؟
بررسی وضعیت بازار مسکن فرانسه نشان میدهد ارزیابی قدرت خرید خانه تنها با بررسی قیمت خرید کافی نیست. در کنار تغییرات قیمت مسکن، هزینه اجاره، وضعیت درآمد خانوارها و دسترسی به سیاستهای حمایتی دولتی نیز بر شرایط زندگی مستاجران و خریداران اثر میگذارد.
در یک سال گذشته، با وجود کاهش قیمت خانههای قدیمی در بخشی از بازار، اجارهبها افزایش یافته و کمبود واحدهای اجارهای در شهرهای بزرگ همچنان یکی از چالشهای مستأجران بوده است. افزایش دوباره تورم نیز هزینههای جاری خانوارها را تحت فشار قرار داده است.
در چنین شرایطی، حذف کمکهزینه مسکن برای برخی دانشجویان خارجی میتواند هزینه واقعی اجاره را برای این گروه افزایش دهد. به این ترتیب، مساله مسکن در فرانسه فقط به قیمت خانه محدود نمیشود؛ بلکه به توان خانوارها برای تامین هزینههای ماهانه و دسترسی به خانهای مناسب نیز گره خورده است.
ارسال دیدگاه
مجموع دیدگاهها : 0در انتظار بررسی : 0انتشار یافته : 0